
요약
미국 9월 소비자물가(CPI)가 에너지 때문에 크게 올랐고, 근원까지 예상을 웃돌았습니다. 발표 이후 금리 인상 우려가 커지면서 미국 증시는 AI·메모리·전력·코인 같은 성장·고변동 테마 중심으로 밀렸습니다. 이 글은 확인된 수치와 해석을 구분해 정리하고, 내일 한국 증시에서 무엇을 확인해야 하는지 짚어봅니다. 시각은 한국 시간 기준이며 장중 자료라 마감 때 달라질 수 있습니다.1. CPI 한눈에 미국 노동통계국(BLS) 발표 기준으로 헤드라인 CPI는 전월비…
본문
내로남불
에너지발 9월 CPI에 베이지북까지, 10월 금리 인상 우려에 기술주 타격
T.B 2026. 10. 15. 02:13미국 9월 소비자물가(CPI)가 에너지 때문에 크게 올랐고, 근원까지 예상을 웃돌았습니다. 발표 이후 금리 인상 우려가 커지면서 미국 증시는 AI·메모리·전력·코인 같은 성장·고변동 테마 중심으로 밀렸습니다. 이 글은 확인된 수치와 해석을 구분해 정리하고, 내일 한국 증시에서 무엇을 확인해야 하는지 짚어봅니다. 시각은 한국 시간 기준이며 장중 자료라 마감 때 달라질 수 있습니다.
1. CPI 한눈에
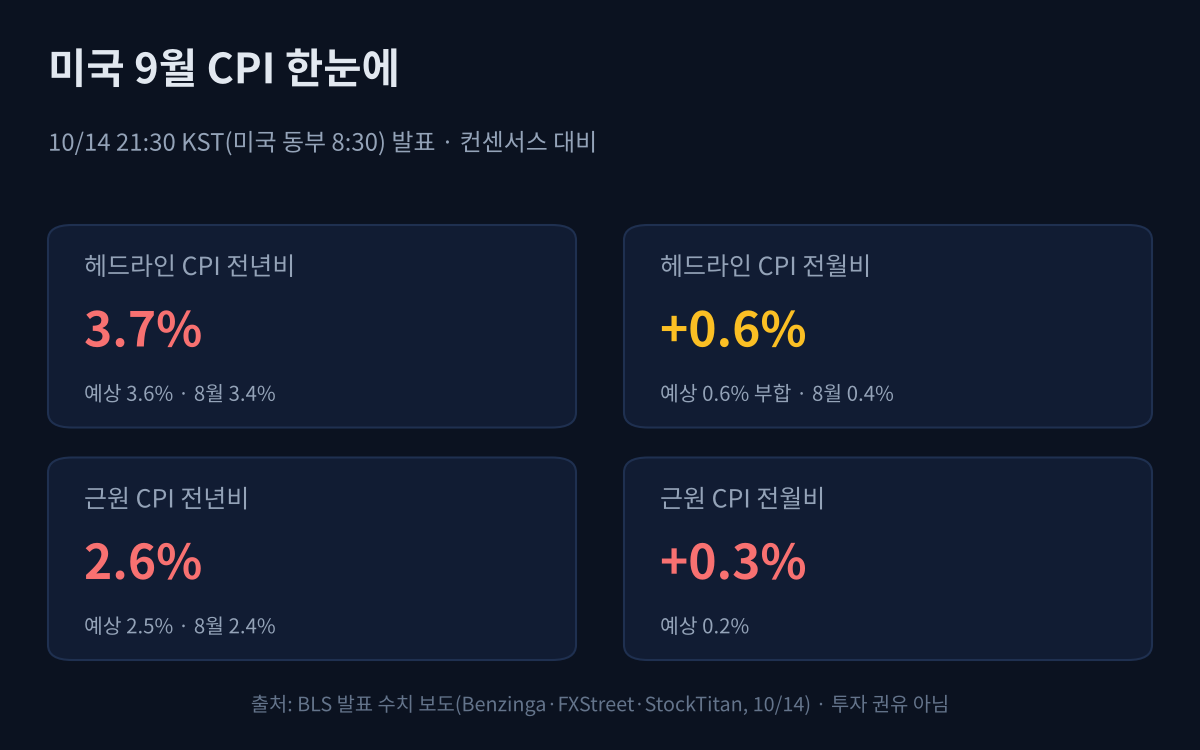
미국 노동통계국(BLS) 발표 기준으로 헤드라인 CPI는 전월비 +0.6%, 전년비 3.7%, 근원 CPI는 전월비 +0.3%, 전년비 2.6%였습니다. 다우존스 이코노미스트 예상치와 비교하면 전월비 헤드라인(0.6%)은 부합했고, 전년비 3.6%, 근원 전월비 0.2%, 근원 전년비 2.5%는 모두 웃돌았습니다.
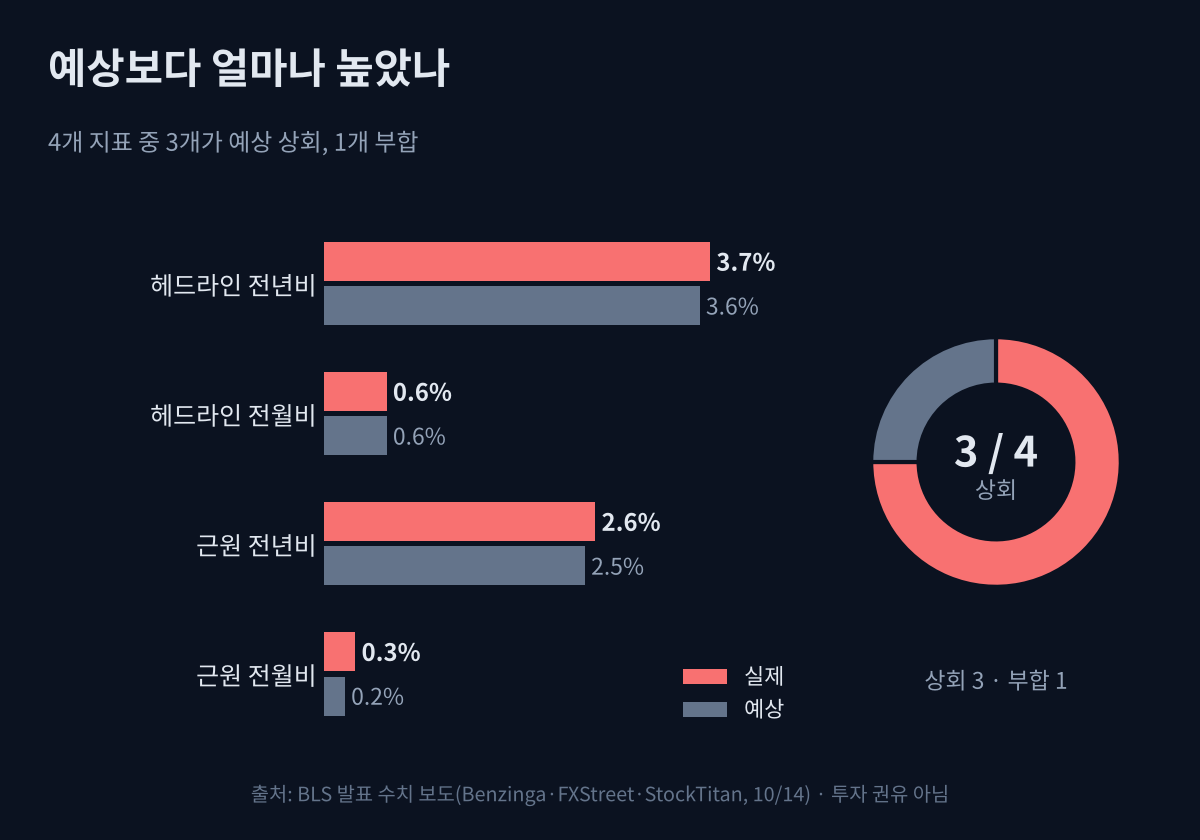
4개 지표 중 3개가 예상 상회, 1개가 부합입니다. 트럼프가 미국 중간선거를 앞두고 저지른 이란 전쟁으로 인해 크게 오른 에너지가 헤드라인을 끌어올렸지만 근원도 예상보다 높았다는 점이 시장에 부담이었습니다. 오늘 15일은 1~2개월 안에 CPI에 반영되는 PPI 발표와 연방준비제도(Fed·연준)에서 베이지북이 공개될 예정입니다. 16일은 미국 증시 옵션 만기일입니다. 14일(현지) 공개된 베이지북은 아래 업데이트에서 다룹니다.
2. 항목별: 휘발유가 끌어올렸습니다
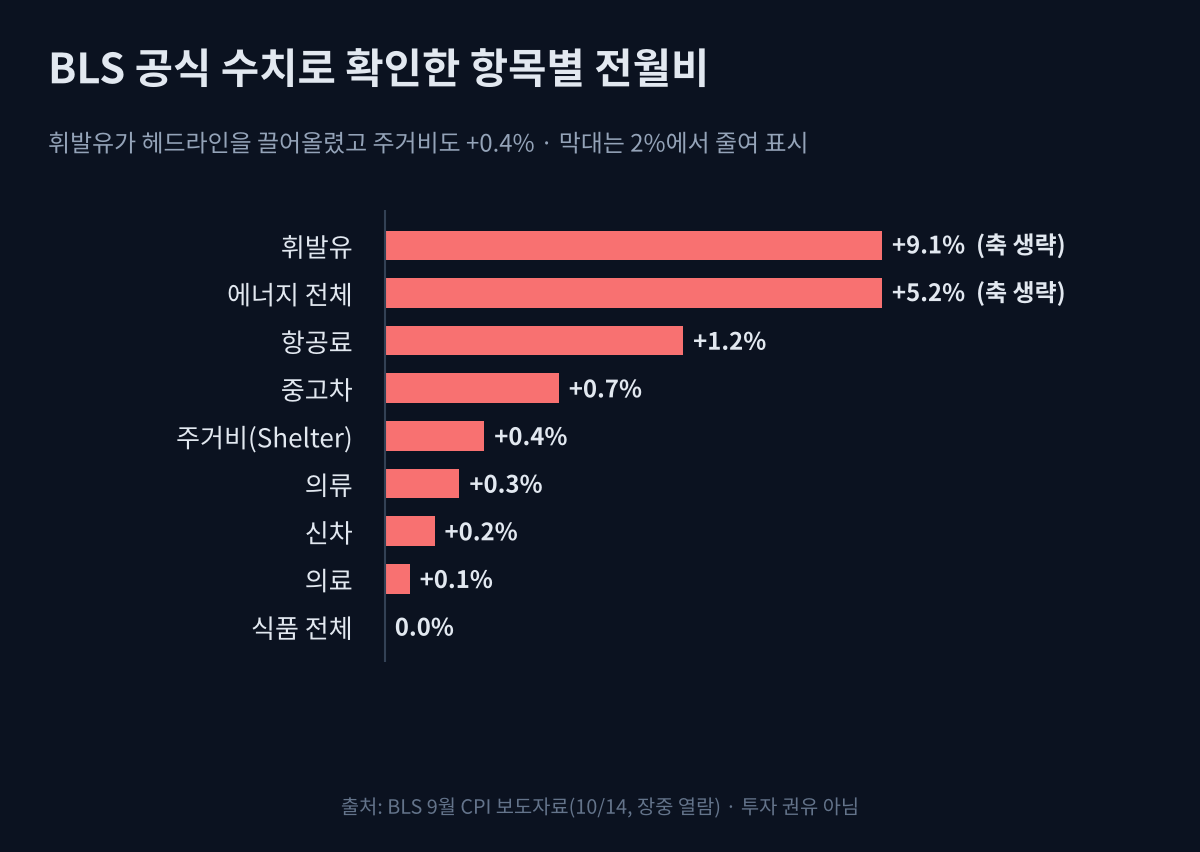
| 항목 | 전월비 | 전년비 |
| 휘발유 | +9.1% | +34.2% |
| 에너지 전체 | +5.2% | +20.4% |
| 항공료 | +1.2% | +22.4% |
| 중고차 | +0.7% | -1.5% |
| 주거비(Shelter) | +0.4% | +3.2% |
| 식품 전체 | 0.0% | +2.5% |
- 위 수치는 모두 BLS 보도자료에서 확인한 값입니다.
- 휘발유가 헤드라인 상승분의 절반 이상을 차지했다고 Invezz가 전했습니다. 미국 휘발유 평균은 갤런당 $4.34로 1년 전 $3.08보다 높습니다.
- 세부 서비스 항목(자가주거비·임대료·외식·자동차보험 등)은 9월 수치를 확인하지 못해 싣지 않았습니다.
3. 금리·연준·유가
US consumer prices advanced at the fastest pace in five months on rising fuel costs and a gauge of underlying price pressures also came in hot. Follow our live blog on the latest news and market reaction to the US CPI report for September https://t.co/AZuTJilWVJ
— Bloomberg (@business) October 14, 2026
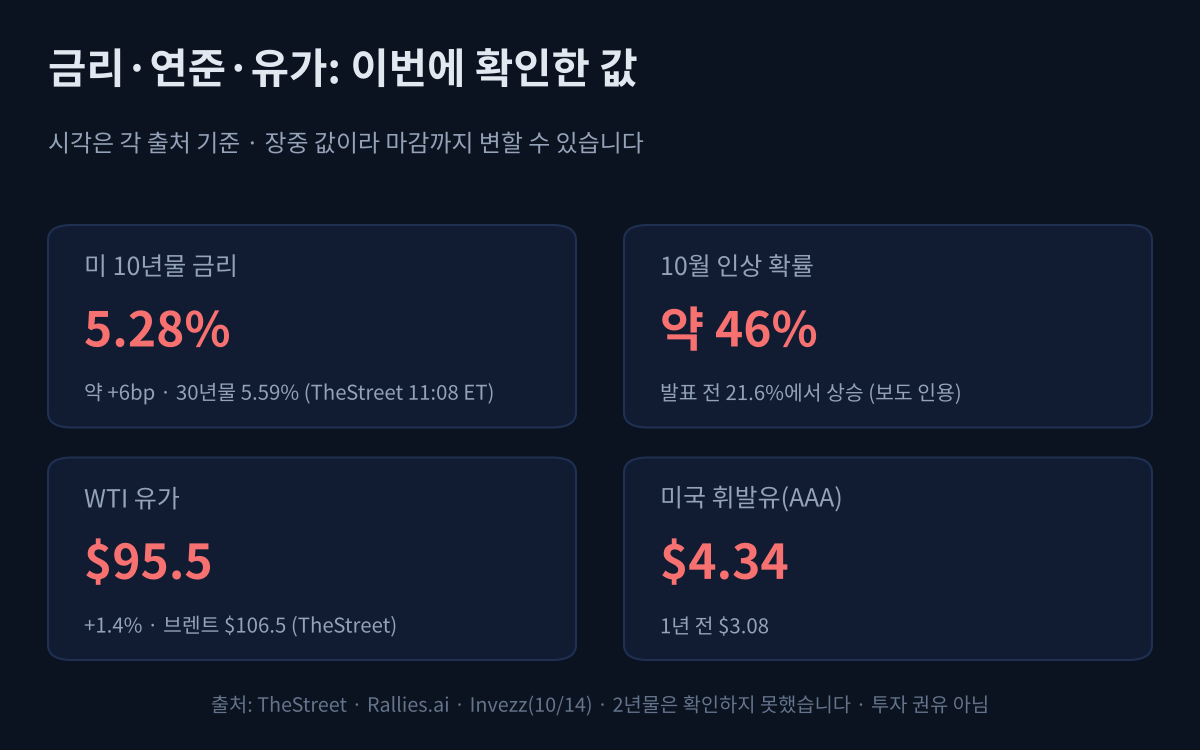
- TheStreet에 따르면 미 10년물 금리는 발표 이후 6bp가량 올라 약 5.28%, 30년물은 5.59%였습니다. 2년물은 확인하지 못했습니다.
- 10월 연준 인상 확률은 발표 전 약 21.6%에서 약 46%로 올랐다고 Rallies.ai가 보도했습니다.(아래 업데이트 참고) 일부 전문가는 10월보다 12월 인상 가능성을 더 높게 봅니다.
- WTI는 약 $95.5, 브렌트는 약 $106.5로 높습니다(TheStreet). 중동 위협이 배경으로 거론되지만 보도마다 사건 설명이 달라 세부는 확정하지 못했습니다.
4. 지금 시장: 미국 증시와 한국 야간선물
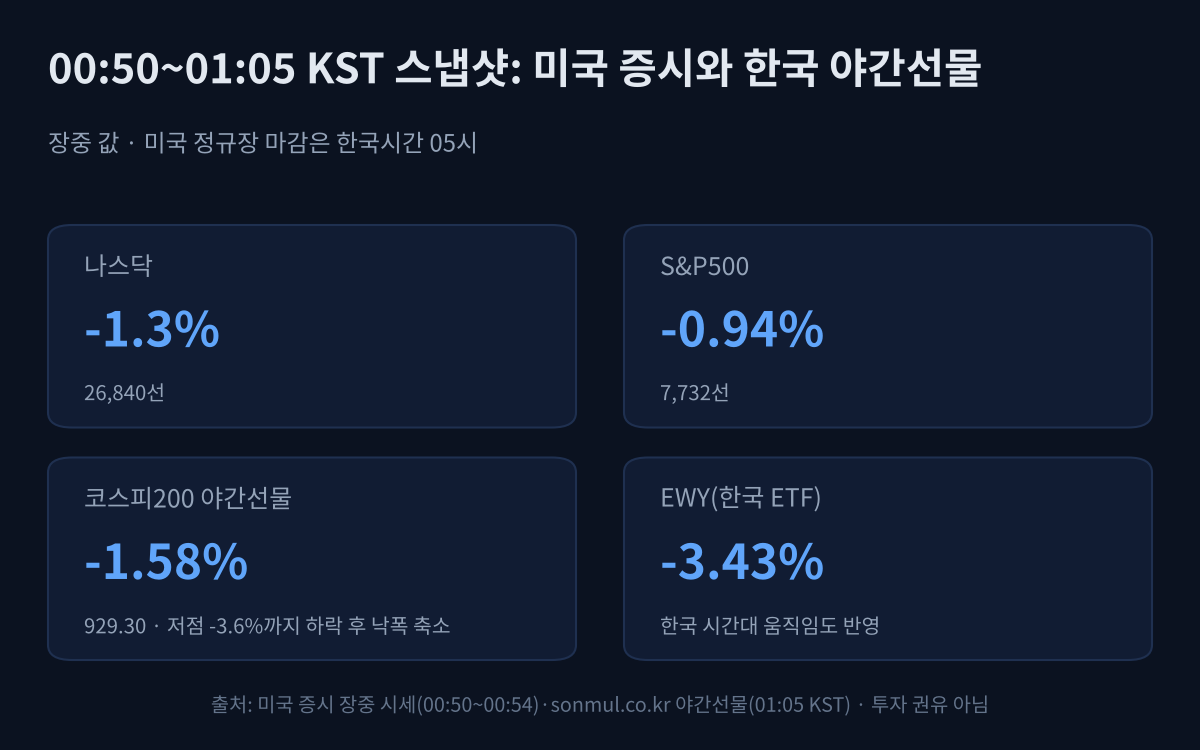
00:50~01:05 KST 기준 나스닥은 -1.3%대, S&P500은 약 -0.94%였습니다. 코스피200 야간선물은 01시 4분경 -1.95%까지 내려갔다가 01시 5분 40초 기준 929.30(-1.58%)으로 낙폭이 줄었고, 장중 저점은 기준가 대비 약 -3.6%였습니다. 미국 정규장 마감은 한국시간 05시라 최종 수치는 다를 수 있습니다.
5. 섹터 지도: 무엇이 버티고 무엇이 빠졌나

- 상대적으로 버틴 쪽: 방어 소비주(P&G, 몬덜리즈, 필립모리스, 펩시코 등)와 정유 메이저(셰브론, 엑슨모빌, 코노코 등)는 올랐습니다. 유가가 높은 영향으로 해석할 수 있습니다.
- 가장 많이 밀린 쪽: AI 전력·원전·신재생(뉴스케일 -8.5%, 플러그파워 -7.7%, GE베르노바 -7.3%, 블룸에너지 -7.2% 등)과 암호화폐 관련주(아메리칸 비트코인 -9%, 코어 사이언티픽 -8.6%, 로빈후드 -6.7% 등)입니다.
- 그 사이: 반도체·메모리, 소비재량·여행·외식(도어대시 -6.0%, 쿠팡 -4.5%, 델타항공 -3.5%), 광물·금광, 양자컴퓨터가 -3~-5%대였습니다. 반도체 약세는 밸류에이션 재평가와 AI 기업 자금조달 우려가 거론됩니다.
- 금: 금 ETF(IAU)가 -2.0%로 내렸습니다. 금리 상승이 이자 없는 자산에 부담이라는 해석이 가능하지만 달러 강세 등 다른 요인도 있어 단정하기 어렵습니다.
- 은행: 뱅크오브아메리카는 약 -6%로 두드러졌지만 약 12억 달러 규제 벌금 충당금이 직접 원인으로 보도됐습니다. 이를 뺀 대형 은행 7곳의 평균은 -1%대이고, JP모건은 소폭 올랐으며 블랙록과 보험사(시그나, 처브)도 올랐습니다.
같은 시각 금융 인버스 ETF(FAZ)와 장기채 인버스 ETF(TYO)가 올랐다는 점은 금리 상승 방향과 맞습니다. 섹터별 수치는 00:50~00:54 KST 장중 시세를 주요 종목 기준으로 단순평균한 값이라 시장 전체를 대표하지 않습니다.
6. 왜 빠졌나: 확인된 것과 추론
How did Rockstar Games build Grand Theft Auto VI, what is expected to be the biggest video game blockbuster of all time? Well, first it had to rebuild itself, Jason Schreier explains https://t.co/aCy53kCCIF https://t.co/pdWWZyirpX
— Bloomberg (@business) October 14, 2026
- 확인된 사실: 에너지가 CPI를 끌어올렸고, 근원도 예상을 웃돌았으며, 장기금리가 높고 연준 인상 확률이 올랐습니다. 같은 날 은행 실적과 AI 기업 자금조달 우려도 보도됐습니다.
- 추론: 에너지가 물가를 끌어올리고 근원까지 예상을 웃돌면서 금리 인상 우려가 커졌고, 금리에 민감한 성장·고변동 테마(AI 전력, 코인, 양자, 메모리)가 크게 밀렸을 수 있습니다.
- 단정할 수 없는 것: 에너지 급등은 헤드라인 예상에 이미 상당 부분 반영돼 있었고, 예상을 벗어난 쪽은 근원입니다. 개별 악재(은행 벌금, 델 하향)와 AI 투자 재평가도 겹쳐 있어 어느 쪽 비중이 큰지는 이번 자료로 나눌 수 없습니다.
7. 해외 변수 점검: ECB·일본은행과 앞선 글의 꼬리위험
앞선 글에서는 프랑스발 국채 불안이 장기금리 상승이나 위험회피로 이어질 수 있다는 가능성을 '꼬리위험'으로 짚었습니다. 이번에 확인된 것과 확인되지 않은 것을 나눠 보면 이렇습니다.
- 확인됨(미국): 근원 CPI가 예상(+0.2%)을 웃돌았고(+0.3%), 10년물 금리가 약 5.28%로 올랐으며 10월 연준 인상 확률이 높아졌습니다.
- ECB는 이미 인상했습니다: 6월 11일 0.25%p 인상(예금금리 2.00%에서 2.25%), 7월 동결, 9월 10일 0.25%p 추가 인상으로 예금금리는 2.50%입니다(Admiral Markets). 다음 결정일은 10월 29일이며, 9월 24일 기준 시장 가격은 인상 확률 약 60%였지만 10월 8일자 분석은 10월 인상 가능성은 낮고 12월은 여전히 가능하다고 봤습니다(FXStreet). 미국 CPI 이후 확률 변화는 확인하지 못했습니다.
- 일본은행도 올렸습니다: 9월 18일 정책금리를 1.25%로 올렸고(IndraStra), 일본 10년물 국채금리는 10월 2일 3.097%로 1996년 8월 이후 가장 높았다가 14일에는 약 3.00%입니다. 일본은행은 이달 연속 인상은 꺼리지만 12월 인상 가능성은 열어 두고 있다는 보도가 있습니다(Trading Economics). 다음 회의는 10월 29~30일입니다.
- 엔캐리 우려는 시나리오입니다: 미국 금리 인상 기대로 달러가 강해져 엔화가 약해지면(달러/엔 약 158.8, 시각 미확인) 일본의 물가 부담이 커져 일본은행의 추가 인상 압력이 커질 수 있고, 일본은행이 인상하거나 엔화가 급반등하면 엔캐리 청산 우려로 이어질 수 있습니다.
- 확인되지 않음(프랑스): 프랑스발 국채 불안이 이번 미국 증시 하락에 영향을 줬다는 보도는 확인하지 못했습니다.
정리하면 연준·ECB·일본은행이 모두 이미 인상한 국면이고, 10월 28~30일에 세 곳의 결정이 이어집니다. 에너지발 물가 압력이 긴축 환경을 이어 가는 배경으로 읽을 수 있지만, 이것이 오늘 하락의 원인이라는 증거는 아닙니다.
8. 내일 한국 증시: 확인할 점
10/14 한국 증시는 코스피 6,008.81(-0.44%, 6거래일 연속 하락), 코스피200 -0.56%, 외국인 코스피 순매도 약 -1조 1,813억원(7거래일 연속), 원/달러 1,338.3원으로 마감했습니다. 코스피200 야간선물이 정규장 마감보다 더 내려 있어 약세 출발 가능성이 있다는 신호로 볼 수 있습니다.
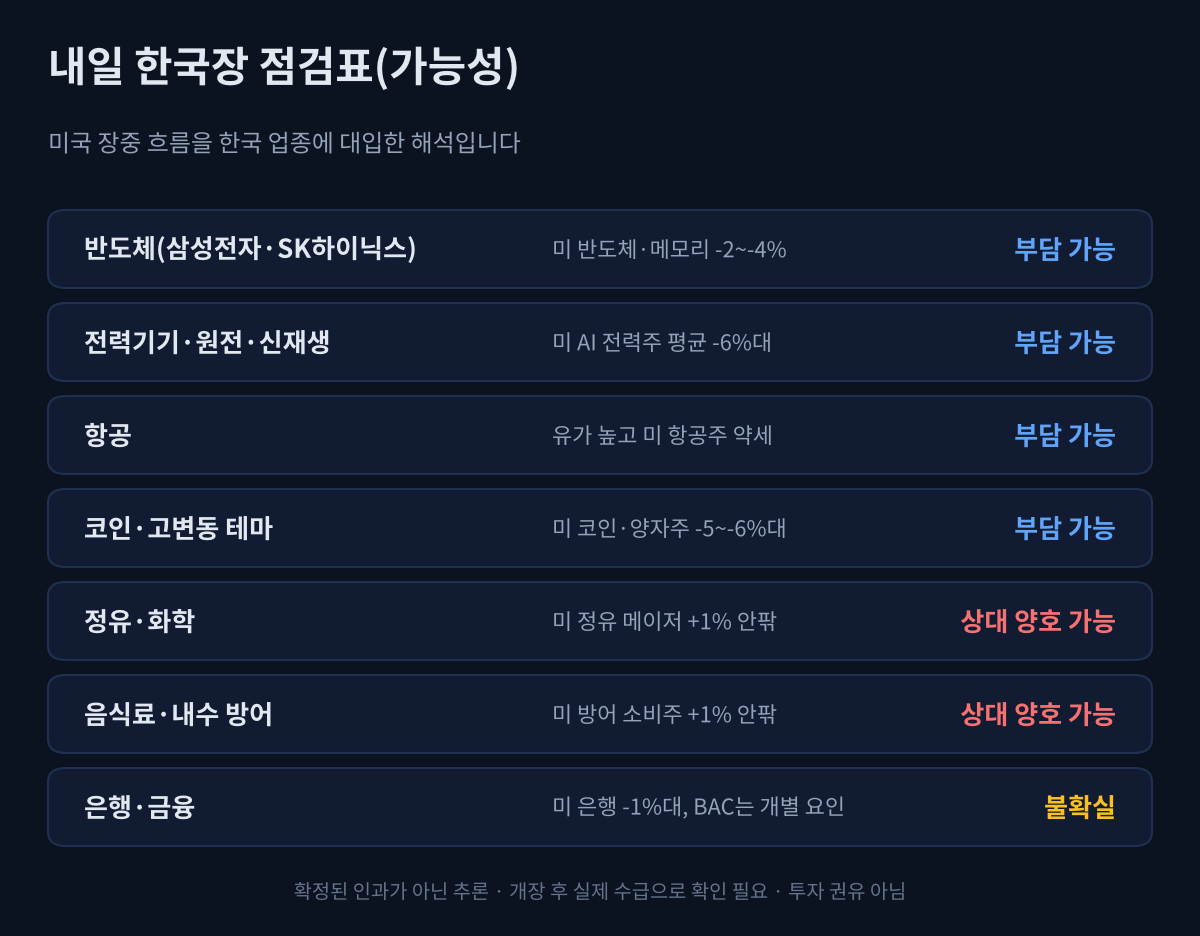
- 부담이 될 수 있는 쪽: 반도체, 전력기기·원전·신재생, 항공, 코인·고변동 테마.
- 상대적으로 나을 수 있는 쪽: 정유·화학, 음식료·내수 방어.
- 불확실: 은행·금융. 미국 은행 약세에 개별 요인이 섞여 있어 한국 금융주에 그대로 옮겨진다고 보기 어렵습니다.
- 달러가 강하고 금리가 높으면 외국인 수급과 환율에 부담이 될 수 있습니다. 이미 외국인 순매도가 이어지고 있어 같이 봐야 합니다.
- 한국 연계 ETF인 EWY(약 -3.4%)는 한국 장중 움직임도 반영된 값이라 내일 한국장의 선행 지표로 과대평가하면 안 됩니다.
이 표는 미국 장중 흐름을 한국 업종에 대입한 해석일 뿐 확정된 인과가 아닙니다. 어제도 개장 초 반등이 이어지지 못하고 낙폭을 반납했던 만큼, 개장 후 실제 수급이 어떻게 나오는지 확인하는 것이 먼저입니다.
9. 내일 아침 점검표
- 미국 정규장 최종 마감 지수와 10년물 5.3% 부근 유지 여부
- 코스피200 야간선물 최종 흐름(01시 4~5분경 -1.95%에서 -1.58%, 장중 저점 약 -3.6%)과 원/달러 환율
- 삼성전자·SK하이닉스 시초가와 장 초반 반등 후 반납 패턴 반복 여부
- 외국인 선물·현물 수급, 연속 순매도 이어지는지 여부
- 유가 흐름(정유·항공에 상반된 영향)
- 엔/달러 환율 급변 여부(엔화가 급등하면 엔캐리 청산 우려 점검)와 일본은행 10월 29~30일 회의 전 발언
- 10월 28~30일 연준·ECB·일본은행 일정과 인상 가능성 변화
[업데이트 10/15 04시 기준] 연준 10월 인상 가능성, CME FedWatch와 Kalshi 모두 50%선
미국 정규장 마감(한국시간 05시) 전 값이라 달라질 수 있습니다. 본문 4번 섹션의 지수 수치(01시 전후 기준)보다 이후 낙폭이 더 커졌습니다.
1. 인상 가능성: 두 가지 시장 지표
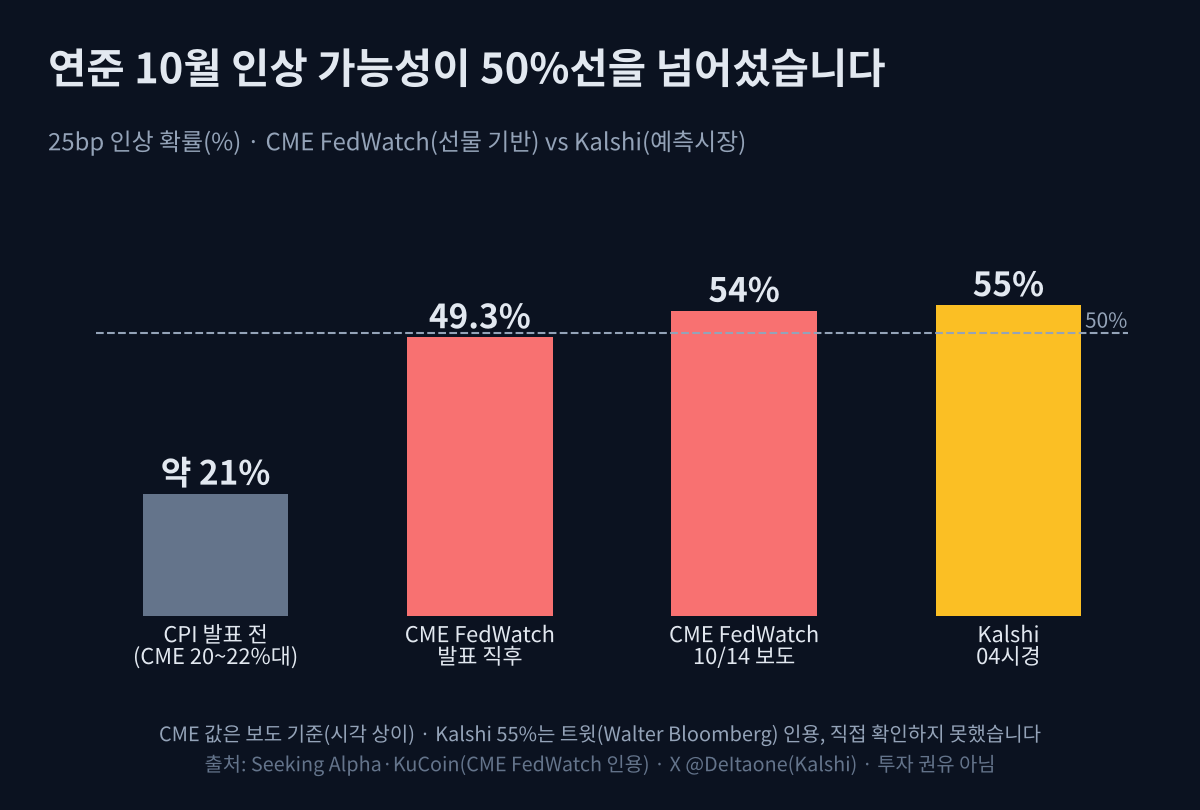
- CME FedWatch(연방기금금리 선물 기반): CPI 발표 전 20%대 초반이던 10월 25bp 인상 확률이 발표 후 49.3%(전일 22.1%, 동결 50.7%)로 올랐고, 14일 다른 보도에서는 54%로 전해졌습니다.
- Kalshi(예측시장): 10월 25bp 인상 확률 55%로, 이전 21%에서 올랐고 인상 확률이 동결 확률을 수개월 만에 처음 넘어섰다고 Walter Bloomberg가 전했습니다.
CME는 선물 가격으로 계산한 값이고 Kalshi는 참여자가 돈을 걸어 형성된 값이라 산출 방식이 다릅니다. 두 지표가 같은 방향을 가리킨다는 점이 의미 있고, 숫자 하나하나를 정확한 확률로 받아들이기보다 "동전 던지기 수준까지 올랐다"는 흐름으로 보시는 편이 안전합니다. 일부 전문가는 10월보다 12월 인상 가능성을 더 높게 봅니다.
2. 현재 시장 지수
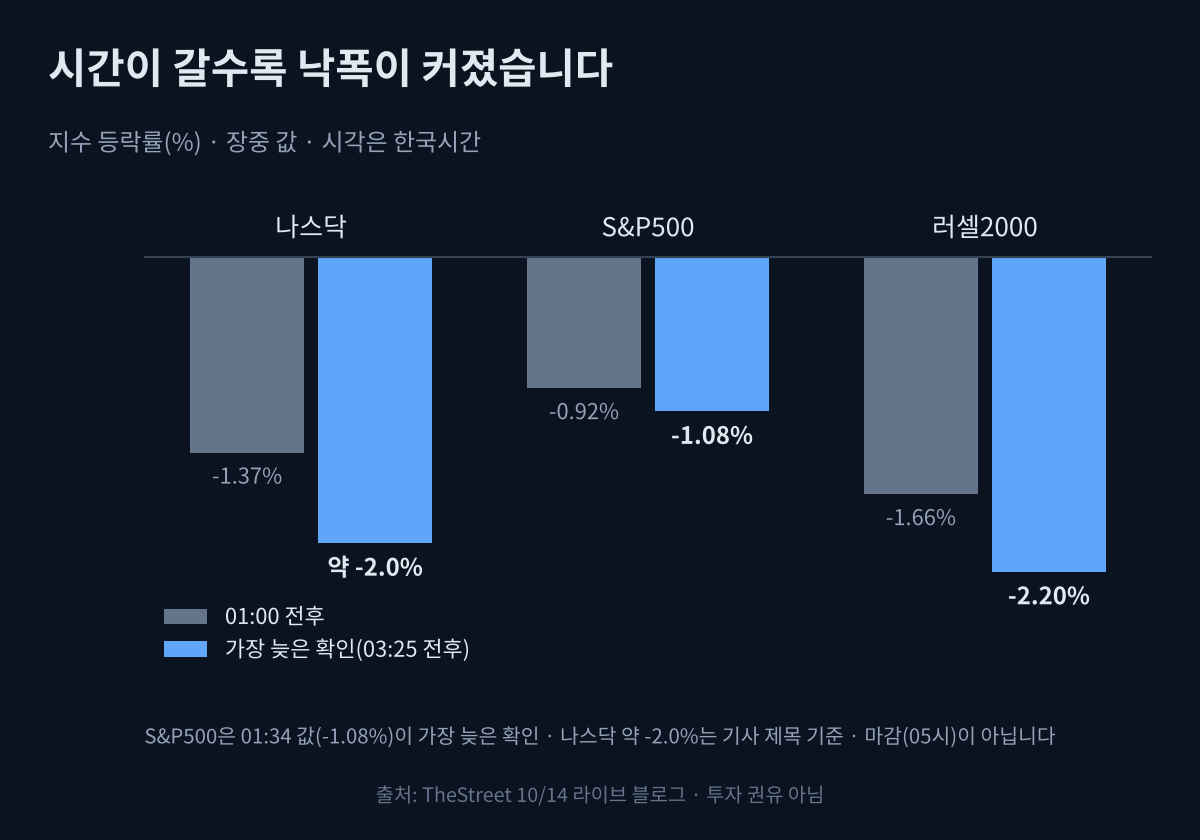
TheStreet 라이브 블로그 기준 01시 전후 나스닥 -1.37%, S&P500 -0.92%, 러셀2000 -1.66%였던 낙폭이 가장 늦게 확인한 03시 25분 전후에는 러셀2000 -2.2%, 나스닥 약 -2%(기사 제목 기준)로 커졌습니다. S&P500은 01시 34분 -1.08%가 가장 늦은 확인값입니다.
3. 베이지북: 에너지가 경제 전반으로
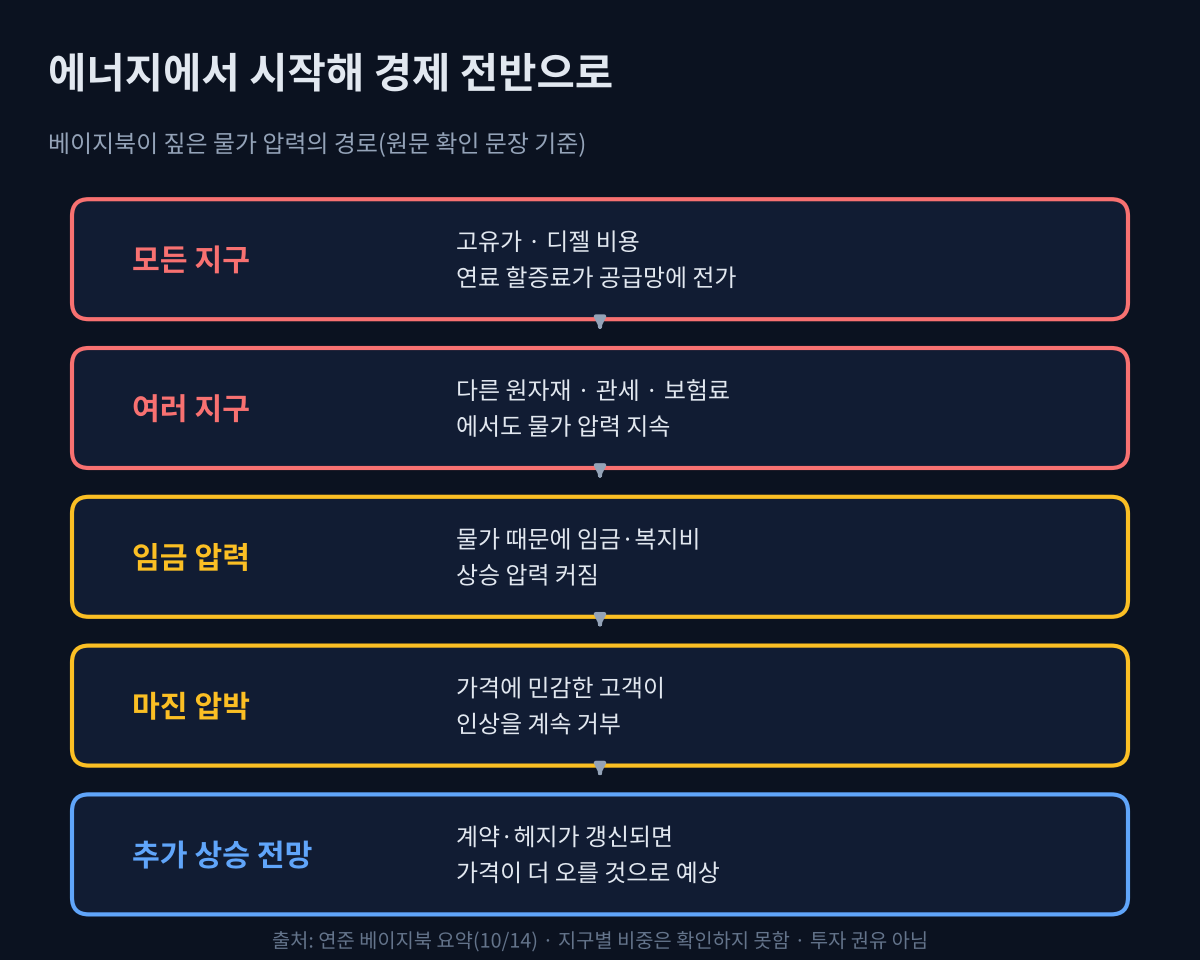
에너지 가격 상승이 지역 경제 전반으로 폭넓게 번지고 있다. 많은 지구의 기업들은 다른 원자재 가격, 관세, 보험료에 따른 인플레이션 압력도 언급했다고 한다.
- 블룸버그 재팬이 전한 베이지북 내용(번역)
연준 원문 요약에서도 고유가는 모든 지구에서 언급됐고, 여러 지구가 다른 원자재, 관세, 보험료의 물가 압력을 언급했습니다(블룸버그의 "많은 지구"는 원문 표현으로는 "여러 지구").
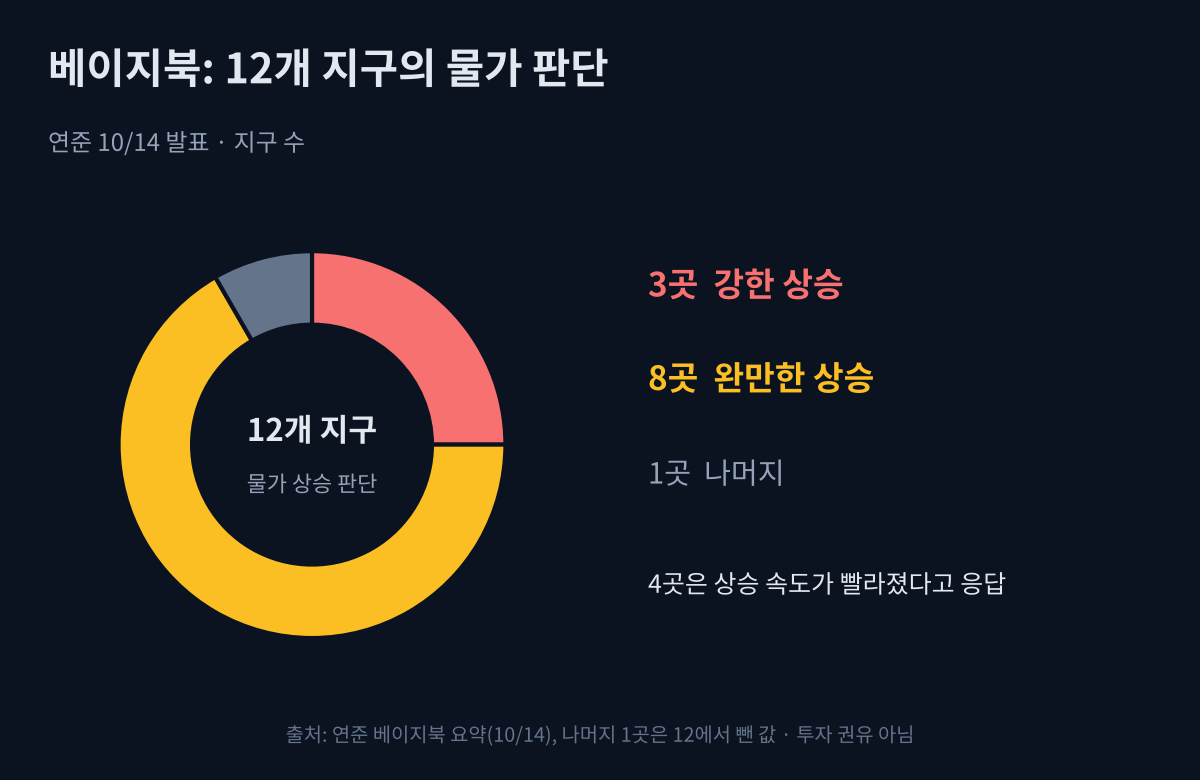
12개 지구 중 3곳이 물가 상승을 "강하다", 8곳이 "완만하다"고 답했고 4곳은 상승 속도가 빨라졌다고 했습니다. 성장은 미미합니다. 9개 지구가 성장했지만 대부분 완만하거나 미미한 수준이고 고용은 대체로 보합이며, 소비는 변화가 거의 없습니다.
트럼프는 이란 전쟁을 저질러서 물가를 상승시켰고 연준 금리 인하 사이클을 인상으로 뒤집었습니다. 우크라이나 전쟁 이후 높은 수준이었던 생활비(living cost)를 더욱 올려놨습니다. 트럼프 지지층들은 페이를 적게 받는 외국인 노동자들이 본인 또는 자식들의 일자리를 차지하길 원치 않습니다. 트럼프는 극단적인 이민, 비자 정책을 고수하고 있습니다.
4. 해석 (확정 아님)
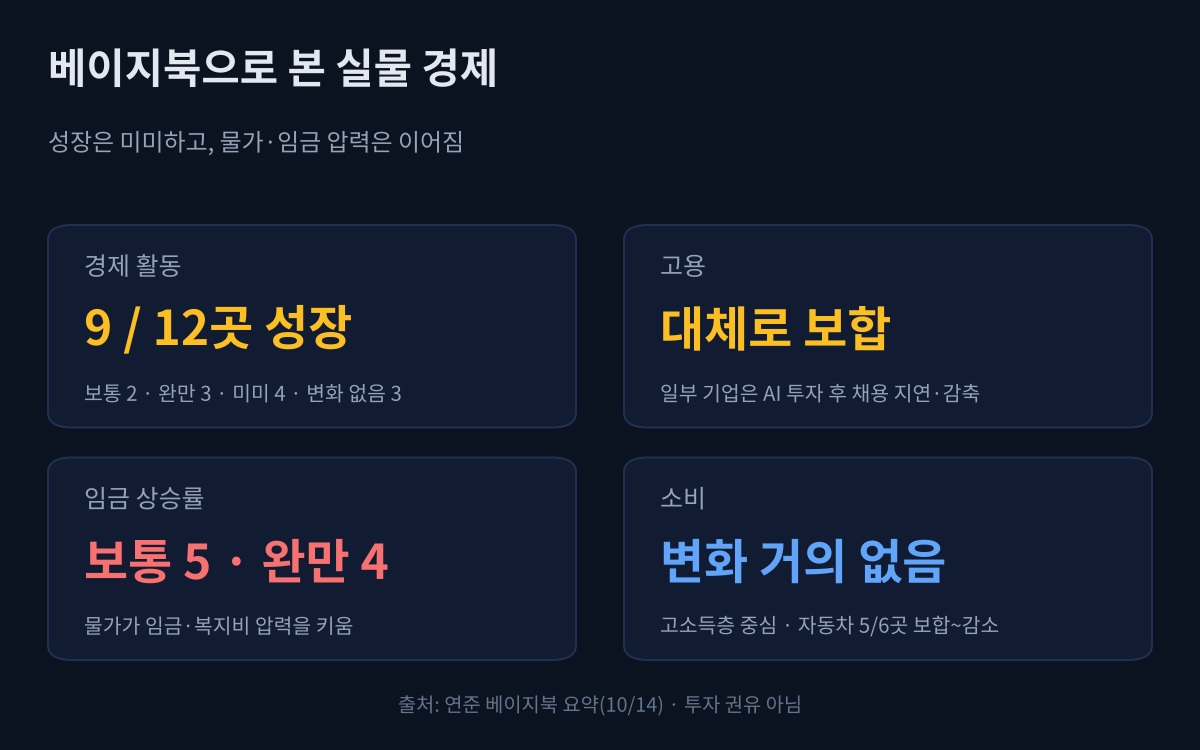
- 헤드라인 CPI는 예상에 부합했지만 근원이 예상을 웃돌았고, 베이지북은 에너지가 원자재·관세·보험료·임금으로 번지는 모습을 보여 줍니다. 인상 가능성이 50%선을 넘은 배경에 "에너지 밖으로 번지는 물가 신호"가 있을 수 있습니다.
- 성장은 미미한데 물가 압력은 이어지는 조합이라, 금리에 민감한 성장·고변동 테마(반도체·전력기기·코인)가 먼저 흔들린 흐름과 맞닿습니다.
- 한국장은 미국 낙폭이 커진 만큼 해당 테마 약세 출발 가능성에 무게를 둘 수 있지만, 개장 후 수급을 먼저 확인하세요.
이 글은 공개된 자료를 바탕으로 클로드로 99% 정리한 참고용 정보이며 투자 권유가 아닙니다. 시세는 장중 값으로 계속 변하고, 섹터 평균은 일부 종목의 단순평균이라 시장 전체를 대표하지 않습니다. 투자 판단과 책임은 본인에게 있습니다.
▲블로그의 모든 글은 저작권법의 보호를 받습니다. 어떠한 상업적인 이용도 허가하지 않으며, 이용(불펌) 허락을 하지 않습니다. 사전협의 없이 본 콘텐츠 무단 도용, 전재 및 복제, 배포를 금합니다. 이를 어길 시 민·형사상 책임을 질 수 있습니다.
728x90 반응형'내로남불' 카테고리의 다른 글
| 물가 쇼크 2연타에 기술주 투매, 돈은 채권으로 (1) | 2026.10.16 |
|---|---|
| 미국 물가 쇼크에 코스피·코스닥 피바다: 빚투 부담, 워시 D-1 (0) | 2026.10.15 |
| 한국 반도체주를 둘러싼 네 가지 변수: 어플라이드·외국인·한은·CXMT (0) | 2026.10.14 |
| 두 달 만에 사이드카 발동, 메모리가 눌렀다 (0) | 2026.10.13 |
| 반도체 -2%대, 미국 증시가 반도체만 때린 이유 (+ 한국증시 전망) (1) | 2026.10.13 |
| 정치는 소란, 민생은 압박, 시장은 흔들 (0) | 2026.10.12 |
| 삼성 초호황? AI 붕괴 경고… 중동 리스크까지 겹친 시장 (1) | 2026.10.08 |
| AI 수혜국 선호도 35% 대 5%, 대만이 한국을 앞선 이유 (0) | 2026.10.08 |
| 내가 하면 투자고 남이 하면 투기이며 잘못은 남 탓 (1) | 2026.10.07 |
| 트럼프 상무무와 노동통계국 통계 마사지 했나 (0) | 2026.10.03 |
'내로남불'의 다른글
- 이전글한국 반도체주를 둘러싼 네 가지 변수: 어플라이드·외국인·한은·CXMT
- 현재글에너지발 9월 CPI에 베이지북까지, 10월 금리 인상 우려에 기술주 타격
- 다음글미국 물가 쇼크에 코스피·코스닥 피바다: 빚투 부담, 워시 D-1